요즘 AI 뉴스를 보다 보면 숫자의 단위부터 조금 이상해진다.
수백억 달러 정도면 이제 놀랍지도 않다.
데이터센터는 기가와트(GW) 단위로 이야기하고, 투자와 계약은 수백억·수천억 달러 단위로 커지고 있다.
그리고 2026년 8월 17일, 또 하나의 거대한 프로젝트가 등장했다.
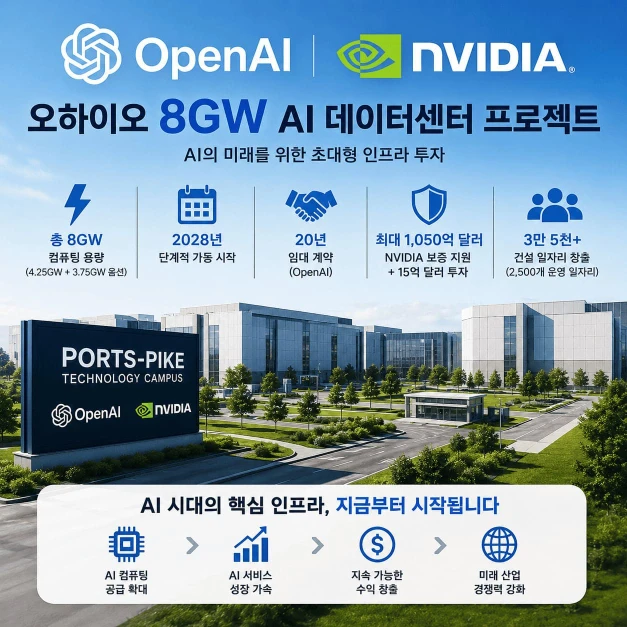
OpenAI는 미국 오하이오주 파이크카운티의 PORTS-Pike Technology Campus에서 약 8GW-IT 규모의 컴퓨팅 용량을 확보하는 계약을 발표했다. NVIDIA 발표에 따르면 SB Energy가 데이터센터를 건설·소유·운영하고, OpenAI는 이를 20년 동안 임차하게 된다. 초기 구축 규모는 4.25GW이며 NVIDIA가 나머지 3.75GW까지 확대할 수 있는 옵션을 갖는 구조다.
여기까지만 보면 익숙한 AI 호황 뉴스처럼 보인다.
“OpenAI가 또 커지는구나.”
“NVIDIA GPU가 또 많이 팔리겠네.”
그런데 이번에는 조금 다른 곳을 봐야 한다.
누가 이 거대한 시설의 돈을 대는가?
그리고 더 중요한 질문이 있다.
AI는 앞으로 이 빚을 갚을 만큼 돈을 벌 수 있을까?
이 질문이 앞으로 AI 투자에서 점점 중요해질 가능성이 크다.
AI 데이터센터 투자, 왜 8GW가 중요한가
8GW라는 숫자는 감이 잘 오지 않는다.
그런데 데이터센터에서 말하는 8GW는 단순히 건물 몇 동을 더 짓는 수준의 이야기가 아니다.
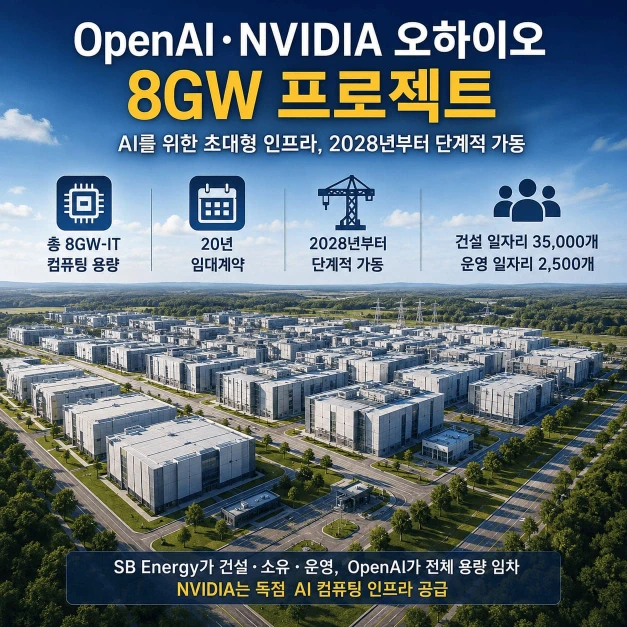
NVIDIA는 PORTS-Pike에서 자사 AI 컴퓨팅 인프라가 독점적으로 사용되도록 하고, OpenAI가 전체 8GW의 고객이 되는 구조를 발표했다. 계획된 용량은 2028년부터 단계적으로 가동될 예정이다. 이를 지원하기 위해 SB Energy와 SoftBank는 최소 10GW의 신규 발전설비를 구축하고, AEP Ohio와 함께 지역 전력망에 최소 42억 달러를 투자할 계획이다.
그러니까 AI 데이터센터 하나를 짓는다고 해서 GPU만 사면 끝나는 게 아니다.
필요한 것은 한두 가지가 아니다.
땅이 있어야 한다.
건물이 있어야 한다.
전력이 들어와야 한다.
송전망을 깔아야 한다.
냉각 시스템도 필요하다.
수십만 개의 GPU와 네트워크 장비도 필요하다.
그리고 이 시설을 몇 년이 아니라 수십 년 동안 운영해야 한다.
결국 AI 데이터센터 투자는 반도체 산업이면서 동시에 전력 산업이고, 건설 산업이며, 부동산 산업이고 금융 산업이다.
AI가 이제 소프트웨어 안에서만 움직이는 산업이 아니라 거대한 물리적 인프라 산업으로 변하고 있는 셈이다.
NVIDIA 1,050억 달러 보증, 정확히 무엇을 의미할까
이번 발표에서 시장이 특히 주목한 숫자는 1,050억 달러다.
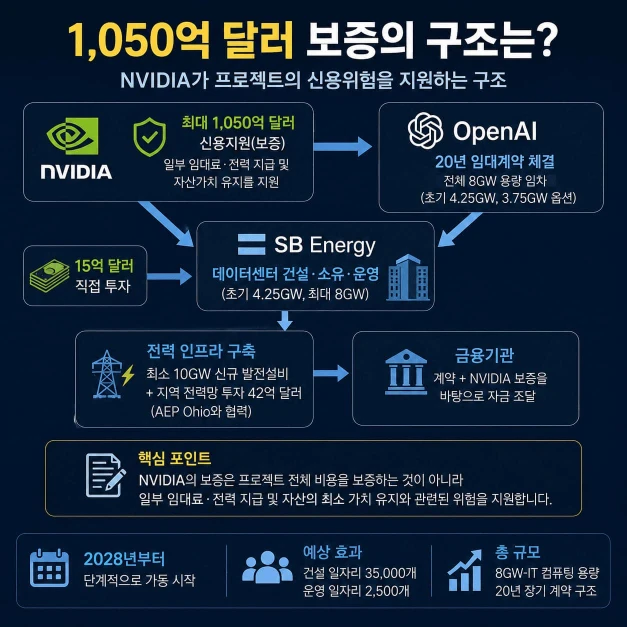
Reuters에 따르면 NVIDIA는 OpenAI가 오하이오 데이터센터를 임차하는 구조를 지원하기 위해 최대 1,050억 달러 규모의 보증을 제공하기로 했다. 동시에 NVIDIA는 SB Energy에 15억 달러를 직접 투자한다.
그런데 여기서 중요한 부분이 있다.
이 1,050억 달러를 단순히
“NVIDIA가 데이터센터 건설비 1,050억 달러를 대신 내준다.”
라고 이해하면 틀린다.
NVIDIA의 지원은 초기 4.25GW와 관련된 토지·전력·건물 용량 확보와 임대 및 전력 지급 등에 대한 신용지원(credit support) 성격이다. Reuters 보도에 따르면 NVIDIA의 보증은 프로젝트 전체 비용이나 OpenAI의 모든 의무를 보증하는 것이 아니라 일부 임대료와 전력 지급, 그리고 자산의 최소 가치 유지와 관련된 위험을 떠받치는 구조다.
쉽게 말하면 이런 것이다.
OpenAI가 장기간 이 시설을 사용하겠다고 계약한다.
SB Energy는 그 계약을 믿고 막대한 돈을 들여 데이터센터와 전력 인프라를 만든다.
금융기관들은 다시 그 계약과 NVIDIA의 신용지원을 보고 프로젝트에 자금을 공급할 수 있다.
여기서 NVIDIA는 단순히 GPU를 파는 회사가 아니라 AI 인프라 금융 생태계의 한 축으로 들어오기 시작한다.
이 지점부터 이야기가 재미있어진다.
AI 인프라 채권, 기술기업이 왜 빚을 내기 시작했을까
과거 빅테크 기업들은 조금 독특했다.
엄청난 현금을 벌었고, 그 현금으로 서버를 사고 데이터센터를 지었다.
그래서 투자자는 기술기업의 부채를 크게 걱정할 필요가 없는 경우가 많았다.
그런데 AI 시대가 시작되면서 자본 투입 속도가 달라졌다.
먼저 수십억·수백억 달러를 투입해 GPU와 데이터센터를 확보하고, 그 시설에서 나오는 AI 서비스 매출은 나중에 회수하는 구조가 만들어지고 있다.
즉, 돈을 먼저 쓰고 수익을 나중에 기다려야 한다.
이 자금조달 구조를 더 자세히 보면, 최근 AI 인프라 채권이 왜 빠르게 늘고 있는지 이해하기 쉽다.
문제는 AI 데이터센터 투자의 규모가 너무 빠르게 커지고 있다는 것이다.
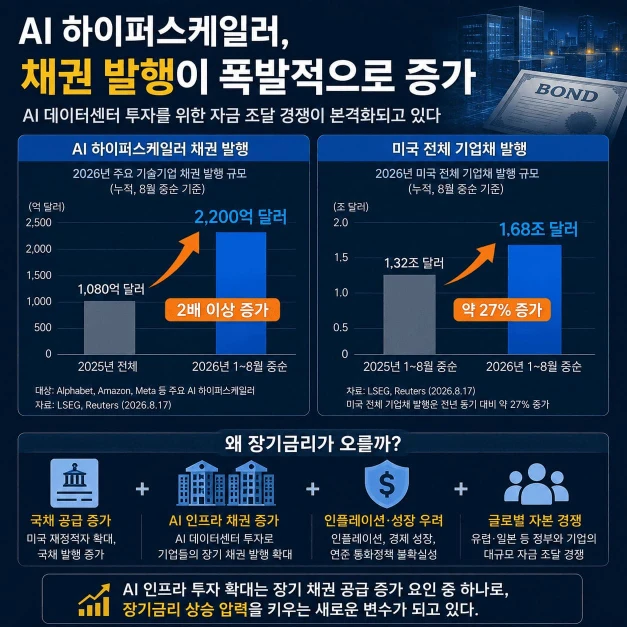
Reuters가 LSEG 데이터를 인용해 보도한 내용에 따르면 Alphabet, Amazon, Meta 등 주요 AI 하이퍼스케일러가 2026년 들어 8월 중순까지 발행한 채권은 거의 2,200억 달러에 달했다. 2025년 전체 1,080억 달러의 두 배를 이미 넘어선 규모다.
미국 전체 기업채 발행 역시 2026년 1월부터 8월 중순까지 약 1조6,800억 달러로 전년 같은 기간보다 약 27% 증가했다.
그러니까 AI 경쟁은 이제 GPU 경쟁만이 아니다.
자본을 누가 더 싸게, 더 오래 확보할 수 있는가를 놓고 벌이는 금융 경쟁이기도 하다.
AI 인프라 채권이 미국 국채와 경쟁하기 시작한다
여기서 채권시장과 연결된다.
기업이 데이터센터를 짓기 위해 20년짜리, 30년짜리 회사채를 발행한다고 생각해보자.
투자자 입장에서는 선택지가 하나 더 생긴다.
미국 정부가 발행하는 장기 국채를 살 수도 있고,
AAA급에 가까운 대형 기술기업의 회사채를 살 수도 있다.
물론 두 자산의 신용위험은 다르다.
하지만 기관투자자가 가지고 있는 돈은 무한하지 않다.
국채도 돈을 빌리려고 하고,
AI 기업도 돈을 빌리려고 한다.
유럽 정부도 돈을 빌리고,
일본 정부도 돈을 빌린다.
국방비와 에너지 인프라 투자도 증가한다.
그 와중에 AI 데이터센터 투자까지 엄청난 규모의 자본을 요구하기 시작했다.
결국 시장에서는 “자본을 누가 가져갈 것인가”라는 경쟁이 벌어진다.
BlackRock Investment Institute의 Vivek Paul은 최근 이런 상황을 두고 최근 보기 드문 수준의 자본 경쟁이 나타나고 있다고 설명했다. Reuters는 AI 기업과 정부의 채권 공급 증가가 장기 실질금리 상승에 영향을 주는 요인 가운데 하나라고 전했다.
미국 장기금리 상승, AI 때문이라고 말해도 될까
여기서는 조심해야 한다.
“AI 기업들이 채권을 많이 발행해서 미국 국채 금리가 올랐다.”
이렇게 단정하면 너무 단순한 해석이다.
최근 미국 장기금리 상승에는 여러 요인이 함께 작용하고 있다.
정부의 대규모 재정적자와 국채 공급, 인플레이션 우려, 연준의 통화정책 전망, 경제 성장률, 글로벌 금리 상승 등 여러 변수가 있다.
다만 여기에 하나가 추가되고 있는 것이다.
AI 인프라 채권 공급이다.
2026년 8월 중순 미국 30년물 실질금리는 약 3% 부근까지 올라 18년 만의 높은 수준에 접근했고, Alphabet·Amazon·Meta 등의 대규모 채권 발행 역시 장기 자본시장 공급 증가 요인으로 거론됐다.
그러나 반론도 있다.
Goldman Sachs는 최근 AI 관련 채권 발행이 미국 전체 금리에 미치는 영향이 아직 제한적이라고 분석했다. Reuters 보도에 따르면 그 영향은 광범위한 기업 차입비용 기준으로 약 5bp(0.05%포인트) 정도에 그칠 수 있다는 추정도 나온다.
이 부분이 중요하다.
AI가 미국 장기금리를 혼자 끌어올리는 것은 아니다.
하지만 AI가 이제 금리시장에서도 무시하기 어려운 자본 수요자가 되고 있다는 사실은 분명해지고 있다.
그 자체가 AI 산업의 변화다.
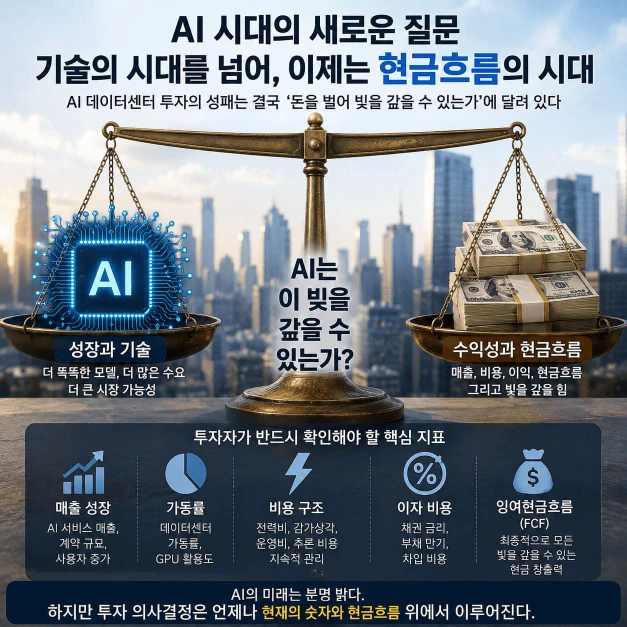
AI 데이터센터 투자의 진짜 질문은 ‘수익성’이다
그렇다면 투자자는 무엇을 봐야 할까.
지금까지 AI 투자에서 가장 많이 했던 질문은 이것이었다.
“AI 시장이 얼마나 커질까?”
앞으로는 질문을 하나 더 붙여야 한다.
“그 시장에서 실제 현금은 얼마나 만들어질까?”
데이터센터는 무료가 아니다.
GPU도 무료가 아니다.
전기도 무료가 아니다.
그리고 채권에는 이자가 붙는다.
AI 이용자가 아무리 늘어나더라도 한 사람에게 서비스를 제공하는 비용보다 수익이 충분히 크지 않다면 규모가 커질수록 돈이 더 많이 필요할 수도 있다.
그래서 중요한 것은 사용자 숫자만이 아니다.
AI 기업이 고객 한 명에게서 얻는 매출,
AI 추론 비용,
기업용 AI 계약 규모,
데이터센터 가동률,
GPU 가격,
전력비,
채권 금리,
부채 만기,
그리고 궁극적으로는 잉여현금흐름(Free Cash Flow)이다.
AI가 산업혁명급 기술이라는 주장과 AI 기업이 좋은 투자 대상이라는 명제는 같은 말이 아니다.
인터넷이 세상을 바꿨다고 해서 2000년 당시 모든 인터넷 기업이 살아남은 것은 아니었다.
철도가 미국을 바꿨다고 해서 19세기의 모든 철도회사가 돈을 번 것도 아니다.
새로운 산업의 초기에는 늘 비슷한 일이 벌어진다.
미래가 너무 커 보이기 때문에 사람들이 미래의 수익을 현재로 끌어온다.
그리고 그 미래를 먼저 건설하기 위해 빚을 낸다.
OpenAI·NVIDIA 프로젝트에서 투자자가 봐야 할 것은 무엇일까
이번 PORTS-Pike 프로젝트를 투자자의 시각에서 보면 몇 가지 숫자가 눈에 들어온다.
8GW.
20년 임대계약.
초기 4.25GW.
최대 1,050억 달러 규모 NVIDIA 보증.
2028년 단계적 가동 시작.
그리고 건설기간은 2032년까지 이어질 예정이다. OpenAI는 프로젝트가 약 3만5,000개의 건설 일자리와 2,500개의 장기 운영 일자리를 만들 것으로 예상하고 있다.
하지만 투자자에게 더 중요한 숫자는 몇 년 뒤 등장한다.
그때 확인해야 할 것은 이것이다.
데이터센터 하나가 얼마의 AI 매출을 만들어내는가.
1GW의 AI 컴퓨팅 인프라에서 얼마의 영업이익이 발생하는가.
GPU 한 대당 수익성이 계속 높아지는가.
AI 모델 효율이 개선되면서 같은 작업에 필요한 컴퓨팅 비용이 줄어드는가.
그리고 OpenAI를 비롯한 AI 기업들이 인프라 비용보다 빠른 속도로 매출과 현금흐름을 키우고 있는가.
결국 AI 데이터센터 투자의 최종 성적표는 기술력이 아니라 현금흐름에서 나온다.
NVIDIA에는 기회이면서 동시에 새로운 위험이다
NVIDIA 입장에서 이런 구조는 상당히 흥미롭다.
AI 데이터센터가 많이 지어질수록 NVIDIA의 GPU, CPU, 네트워킹 장비가 더 많이 필요하다.
이번 PORTS-Pike 역시 NVIDIA의 DSX AI factory 플랫폼을 이용하며 NVIDIA는 해당 시설의 독점 AI 컴퓨팅 인프라 공급자가 된다.
그래서 NVIDIA가 데이터센터 금융을 지원하는 것은 미래 GPU 수요를 먼저 확보하는 전략으로 볼 수 있다.
하지만 반대편에서 보면 이야기가 달라진다.
GPU 공급자가 고객의 데이터센터 금융까지 지원하기 시작한다면 투자자는 묻게 된다.
“GPU 수요가 자연스럽게 발생하는 것인가, 아니면 공급자가 자금조달까지 지원해야 할 정도로 투자가 거대해진 것인가?”
실제로 이런 거래 구조를 두고 시장에서는 순환금융(circular financing)에 대한 우려도 나오고 있다.
Jensen Huang은 이번 거래가 순환금융이 아니라 NVIDIA의 규모와 장기적인 수요 가시성을 활용해 AI 인프라를 확보하는 것이라고 설명했다. 반면 시장에서는 공급업체와 고객, 인프라 회사, 금융기관 사이의 자금 흐름이 점점 복잡해지는 만큼 최종 수익성을 확인해야 한다는 시각도 존재한다.
둘 중 어느 쪽이 맞는지는 지금 당장 판단하기 어렵다.
몇 년 뒤 현금흐름이 답을 보여줄 것이다.
미국 장기금리와 AI 주식을 같이 봐야 하는 이유
여기서 투자자에게 재미있는 연결고리가 하나 생긴다.
AI와 채권이다.
주식과 채권은 별개의 시장처럼 보이지만 실제로는 연결되어 있다.
장기금리가 올라가면 기업의 자금조달 비용이 증가한다.
데이터센터를 짓기 위해 필요한 프로젝트파이낸싱 금리도 올라간다.
동시에 미래에 벌 것으로 예상되는 기업의 이익을 현재 가치로 계산할 때 적용하는 할인율도 높아진다.
특히 먼 미래의 성장 기대가 주가에 많이 반영된 성장주는 높은 장기금리에 민감할 수 있다.
그러니까 앞으로 AI 투자자는 NVIDIA의 GPU 판매량만 보는 것으로 충분하지 않을 수 있다.
미국 10년물·30년물 국채금리, 빅테크 회사채 발행 규모, AI 기업의 자본지출과 잉여현금흐름까지 함께 봐야 한다.
AI 산업이 커질수록 오히려 채권시장이 AI 주식의 운명을 결정하는 변수 가운데 하나가 될 수 있다.
이제 질문이 바뀐다 — “AI가 이 빚을 갚을 수 있는가”
AI가 성장할까?
나는 이 질문 자체는 이미 조금 낡아가고 있다고 본다.
AI는 이미 성장하고 있다.
데이터센터가 늘어나고 있고, 기업들은 AI를 도입하고 있으며, 반도체·전력·네트워크·건설 산업까지 거대한 자본이 움직이고 있다.
이제 어려운 질문은 그다음이다.
그렇게 쏟아부은 돈보다 더 많은 돈을 AI가 벌어올 수 있는가?
이 질문에 ‘예’라는 답이 나온다면 지금의 AI 데이터센터 투자는 새로운 산업혁명의 기반 시설이 될 수 있다.
반대로 매출 성장보다 감가상각비·전력비·이자비용과 추가 투자가 더 빠르게 증가한다면 이야기는 달라진다.
그때 시장은 AI의 성능이 아니라 대차대조표를 보기 시작할 것이다.
기술의 시대가 끝난다는 뜻이 아니다.
오히려 그 반대다.
AI가 정말 거대한 산업이 되었기 때문에 이제 금융의 법칙을 피할 수 없게 된 것이다.
처음에는 사람들이 AI에게 물었다.
“너는 얼마나 똑똑해질 수 있니?”
앞으로 투자자들은 조금 다른 질문을 던질지도 모른다.
“그래서, 돈은 얼마나 벌 수 있는데?”
어쩌면 AI 시대의 다음 승자는 가장 똑똑한 모델을 만든 회사가 아니라,
가장 낮은 비용으로 지능을 생산하고, 그 지능을 가장 큰 현금흐름으로 바꾸는 회사일지도 모른다.
AI의 다음 전쟁터는 모델 성능표만이 아니다.
데이터센터와 발전소,
그리고 조용한 채권시장 안에서도 이미 시작되고 있다.